Domain kinderurne.de kaufen?
Wir ziehen mit dem Projekt
kinderurne.de um.
Sind Sie am Kauf der Domain
kinderurne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kinderurne.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
Bestattung, FachbücherDas Buch "Bestattung" von der Lutherischen Verlagsgesellschaft ist eine umfassende Agende, die speziell für die Union Evangelischer Kirchen in der Evangelischen Kirche in Deutschland (EKD) konzipiert wurde. Es behandelt das Thema Bestattung aus einer theologischen Perspektive und bietet wertvolle Einblicke in die rituellen und liturgischen Aspekte des Abschieds von Verstorbenen. Mit einem Umfang von 416 Seiten ist das Werk sowohl informativ als auch tiefgründig und richtet sich an Fachleute sowie an Interessierte im Bereich der Philosophie und Religion. Die Publikation ist in deutscher Sprache verfasst und wurde im Jahr 2005 herausgegeben. Mit einem handlichen Format von 14,9 cm in der Breite und 20,8 cm in der Höhe ist das Buch leicht zu handhaben und eignet sich sowohl für den persönlichen Gebrauch als auch für den Einsatz in kirchlichen Kontexten. Das Gewicht von 492 Gramm macht es zudem transportabel. "Bestattung" ist ein bedeutendes Fachbuch, das die theologischen Grundlagen und praktischen Aspekte der Bestattungskultur in einem evangelischen Kontext beleuchtet.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?, Fachbücher von Benigna SchönhagenDas Fachbuch "Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?" von Benigna Schönhagen beleuchtet die Rolle von Objekten als Träger von Erinnerungen und deren Bedeutung in der Geschichte. Es untersucht, wie diese Objekte, insbesondere 23 Artefakte aus der Synagoge Kriegshaber in Augsburg, als stumme Zeugen vergangener Zeiten fungieren. Die Autorin thematisiert die kulturelle, religiöse und wirtschaftliche Relevanz dieser Objekte und deren Rückkehr in die Heimat nach der NS-Zeit. Durch die Betrachtung der individuellen Erinnerungen ihrer früheren Besitzer wird ein kritischer Dialog über den Umgang mit Geschichte und Erinnerung angestossen. Die Beiträge namhafter Autoren erweitern die Perspektiven und vertiefen das Verständnis für die komplexen Zusammenhänge zwischen Objekten und Erinnerungen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
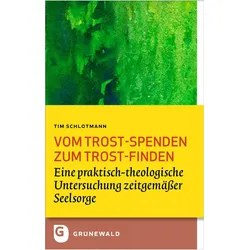
Vom Trost-spenden zum Trost-finden, Fachbücher von Tim Schlotmann"Vom Trost-spenden zum Trost-finden" von Tim Schlotmann ist ein einfühlsames Fachbuch, das sich mit der komplexen Thematik des Trostgebens und Trostfindens auseinandersetzt. Insbesondere auf der Intensivstation wird die Herausforderung des Trostspendens deutlich, sowohl für Patientinnen und Patienten als auch für Angehörige und Mitarbeitende. Schlotmann beleuchtet die Schwierigkeiten, die mit dem Trost verbunden sind, und bietet Einblicke in die Erfahrungen von Menschen, die Trost gefunden haben, selbst in Zeiten tiefster Verzweiflung. Die Studie entwickelt Perspektiven für eine zeitgemässe Seelsorge, die auf den individuellen Bedürfnissen der Menschen basiert und die geheimnisvolle Nähe Gottes in den Mittelpunkt stellt. Mit einer umfassenden Analyse der verschiedenen Aspekte des Trostgebens und -findens bietet dieses Buch wertvolle Impulse für Seelsorgende und Interessierte an Philosophie und Religion.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Bestattung, FachbücherDas Buch "Bestattung" von der Lutherischen Verlagsgesellschaft ist eine umfassende Agende, die speziell für die Union Evangelischer Kirchen in der Evangelischen Kirche in Deutschland (EKD) konzipiert wurde. Es behandelt das Thema Bestattung aus einer theologischen Perspektive und bietet wertvolle Einblicke in die rituellen und liturgischen Aspekte des Abschieds von Verstorbenen. Mit einem Umfang von 416 Seiten ist das Werk sowohl informativ als auch tiefgründig und richtet sich an Fachleute sowie an Interessierte im Bereich der Philosophie und Religion. Die Publikation ist in deutscher Sprache verfasst und wurde im Jahr 2005 herausgegeben. Mit einem handlichen Format von 14,9 cm in der Breite und 20,8 cm in der Höhe ist das Buch leicht zu handhaben und eignet sich sowohl für den persönlichen Gebrauch als auch für den Einsatz in kirchlichen Kontexten. Das Gewicht von 492 Gramm macht es zudem transportabel. "Bestattung" ist ein bedeutendes Fachbuch, das die theologischen Grundlagen und praktischen Aspekte der Bestattungskultur in einem evangelischen Kontext beleuchtet.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?, Fachbücher von Benigna SchönhagenDas Fachbuch "Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?" von Benigna Schönhagen beleuchtet die Rolle von Objekten als Träger von Erinnerungen und deren Bedeutung in der Geschichte. Es untersucht, wie diese Objekte, insbesondere 23 Artefakte aus der Synagoge Kriegshaber in Augsburg, als stumme Zeugen vergangener Zeiten fungieren. Die Autorin thematisiert die kulturelle, religiöse und wirtschaftliche Relevanz dieser Objekte und deren Rückkehr in die Heimat nach der NS-Zeit. Durch die Betrachtung der individuellen Erinnerungen ihrer früheren Besitzer wird ein kritischer Dialog über den Umgang mit Geschichte und Erinnerung angestossen. Die Beiträge namhafter Autoren erweitern die Perspektiven und vertiefen das Verständnis für die komplexen Zusammenhänge zwischen Objekten und Erinnerungen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
-
Vom Trost-spenden zum Trost-finden, Fachbücher von Tim Schlotmann"Vom Trost-spenden zum Trost-finden" von Tim Schlotmann ist ein einfühlsames Fachbuch, das sich mit der komplexen Thematik des Trostgebens und Trostfindens auseinandersetzt. Insbesondere auf der Intensivstation wird die Herausforderung des Trostspendens deutlich, sowohl für Patientinnen und Patienten als auch für Angehörige und Mitarbeitende. Schlotmann beleuchtet die Schwierigkeiten, die mit dem Trost verbunden sind, und bietet Einblicke in die Erfahrungen von Menschen, die Trost gefunden haben, selbst in Zeiten tiefster Verzweiflung. Die Studie entwickelt Perspektiven für eine zeitgemässe Seelsorge, die auf den individuellen Bedürfnissen der Menschen basiert und die geheimnisvolle Nähe Gottes in den Mittelpunkt stellt. Mit einer umfassenden Analyse der verschiedenen Aspekte des Trostgebens und -findens bietet dieses Buch wertvolle Impulse für Seelsorgende und Interessierte an Philosophie und Religion.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.