Domain kinderurne.de kaufen?
Wir ziehen mit dem Projekt
kinderurne.de um.
Sind Sie am Kauf der Domain
kinderurne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kinderurne.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Bestattung, FachbücherDas Buch "Bestattung" von der Lutherischen Verlagsgesellschaft ist eine umfassende Agende, die speziell für die Union Evangelischer Kirchen in der Evangelischen Kirche in Deutschland (EKD) konzipiert wurde. Es behandelt das Thema Bestattung aus einer theologischen Perspektive und bietet wertvolle Einblicke in die rituellen und liturgischen Aspekte des Abschieds von Verstorbenen. Mit einem Umfang von 416 Seiten ist das Werk sowohl informativ als auch tiefgründig und richtet sich an Fachleute sowie an Interessierte im Bereich der Philosophie und Religion. Die Publikation ist in deutscher Sprache verfasst und wurde im Jahr 2005 herausgegeben. Mit einem handlichen Format von 14,9 cm in der Breite und 20,8 cm in der Höhe ist das Buch leicht zu handhaben und eignet sich sowohl für den persönlichen Gebrauch als auch für den Einsatz in kirchlichen Kontexten. Das Gewicht von 492 Gramm macht es zudem transportabel. "Bestattung" ist ein bedeutendes Fachbuch, das die theologischen Grundlagen und praktischen Aspekte der Bestattungskultur in einem evangelischen Kontext beleuchtet.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
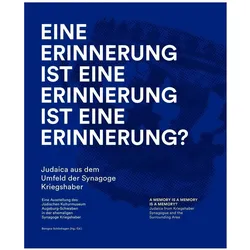
Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?, Fachbücher von Benigna SchönhagenDas Fachbuch "Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?" von Benigna Schönhagen beleuchtet die Rolle von Objekten als Träger von Erinnerungen und deren Bedeutung in der Geschichte. Es untersucht, wie diese Objekte, insbesondere 23 Artefakte aus der Synagoge Kriegshaber in Augsburg, als stumme Zeugen vergangener Zeiten fungieren. Die Autorin thematisiert die kulturelle, religiöse und wirtschaftliche Relevanz dieser Objekte und deren Rückkehr in die Heimat nach der NS-Zeit. Durch die Betrachtung der individuellen Erinnerungen ihrer früheren Besitzer wird ein kritischer Dialog über den Umgang mit Geschichte und Erinnerung angestossen. Die Beiträge namhafter Autoren erweitern die Perspektiven und vertiefen das Verständnis für die komplexen Zusammenhänge zwischen Objekten und Erinnerungen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
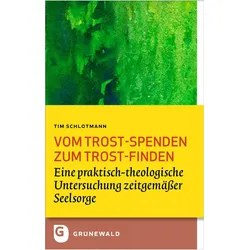
Vom Trost-spenden zum Trost-finden, Fachbücher von Tim Schlotmann"Vom Trost-spenden zum Trost-finden" von Tim Schlotmann ist ein einfühlsames Fachbuch, das sich mit der komplexen Thematik des Trostgebens und Trostfindens auseinandersetzt. Insbesondere auf der Intensivstation wird die Herausforderung des Trostspendens deutlich, sowohl für Patientinnen und Patienten als auch für Angehörige und Mitarbeitende. Schlotmann beleuchtet die Schwierigkeiten, die mit dem Trost verbunden sind, und bietet Einblicke in die Erfahrungen von Menschen, die Trost gefunden haben, selbst in Zeiten tiefster Verzweiflung. Die Studie entwickelt Perspektiven für eine zeitgemässe Seelsorge, die auf den individuellen Bedürfnissen der Menschen basiert und die geheimnisvolle Nähe Gottes in den Mittelpunkt stellt. Mit einer umfassenden Analyse der verschiedenen Aspekte des Trostgebens und -findens bietet dieses Buch wertvolle Impulse für Seelsorgende und Interessierte an Philosophie und Religion.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
Bestattung, FachbücherDas Buch "Bestattung" von der Lutherischen Verlagsgesellschaft ist eine umfassende Agende, die speziell für die Union Evangelischer Kirchen in der Evangelischen Kirche in Deutschland (EKD) konzipiert wurde. Es behandelt das Thema Bestattung aus einer theologischen Perspektive und bietet wertvolle Einblicke in die rituellen und liturgischen Aspekte des Abschieds von Verstorbenen. Mit einem Umfang von 416 Seiten ist das Werk sowohl informativ als auch tiefgründig und richtet sich an Fachleute sowie an Interessierte im Bereich der Philosophie und Religion. Die Publikation ist in deutscher Sprache verfasst und wurde im Jahr 2005 herausgegeben. Mit einem handlichen Format von 14,9 cm in der Breite und 20,8 cm in der Höhe ist das Buch leicht zu handhaben und eignet sich sowohl für den persönlichen Gebrauch als auch für den Einsatz in kirchlichen Kontexten. Das Gewicht von 492 Gramm macht es zudem transportabel. "Bestattung" ist ein bedeutendes Fachbuch, das die theologischen Grundlagen und praktischen Aspekte der Bestattungskultur in einem evangelischen Kontext beleuchtet.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?, Fachbücher von Benigna SchönhagenDas Fachbuch "Eine Erinnerung ist eine Erinnerung ist eine Erinnerung?" von Benigna Schönhagen beleuchtet die Rolle von Objekten als Träger von Erinnerungen und deren Bedeutung in der Geschichte. Es untersucht, wie diese Objekte, insbesondere 23 Artefakte aus der Synagoge Kriegshaber in Augsburg, als stumme Zeugen vergangener Zeiten fungieren. Die Autorin thematisiert die kulturelle, religiöse und wirtschaftliche Relevanz dieser Objekte und deren Rückkehr in die Heimat nach der NS-Zeit. Durch die Betrachtung der individuellen Erinnerungen ihrer früheren Besitzer wird ein kritischer Dialog über den Umgang mit Geschichte und Erinnerung angestossen. Die Beiträge namhafter Autoren erweitern die Perspektiven und vertiefen das Verständnis für die komplexen Zusammenhänge zwischen Objekten und Erinnerungen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Vom Trost-spenden zum Trost-finden, Fachbücher von Tim Schlotmann"Vom Trost-spenden zum Trost-finden" von Tim Schlotmann ist ein einfühlsames Fachbuch, das sich mit der komplexen Thematik des Trostgebens und Trostfindens auseinandersetzt. Insbesondere auf der Intensivstation wird die Herausforderung des Trostspendens deutlich, sowohl für Patientinnen und Patienten als auch für Angehörige und Mitarbeitende. Schlotmann beleuchtet die Schwierigkeiten, die mit dem Trost verbunden sind, und bietet Einblicke in die Erfahrungen von Menschen, die Trost gefunden haben, selbst in Zeiten tiefster Verzweiflung. Die Studie entwickelt Perspektiven für eine zeitgemässe Seelsorge, die auf den individuellen Bedürfnissen der Menschen basiert und die geheimnisvolle Nähe Gottes in den Mittelpunkt stellt. Mit einer umfassenden Analyse der verschiedenen Aspekte des Trostgebens und -findens bietet dieses Buch wertvolle Impulse für Seelsorgende und Interessierte an Philosophie und Religion.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.